Recht & Geld

Erwerbsminderungsrente bei MS und Fatigue: Diese Hilfen kannst du beantragen

Wer einen achtmonatigen Behördenmarathon hinter sich hat, weiß, wie zermürbend das Warten auf ein Schreiben sein kann. Für die 34-jährige Vanessa ging es um nichts Geringeres als ihre finanzielle Sicherheit. Dazwischen lagen Arztberichte, Reha Unterlagen, Gutachten und immer wieder die Frage, wie man eine Erschöpfung beweist, die niemand sehen kann.

Wie hart dieser Kampf sein kann, zeigen auch die Reaktionen auf unser erstes Interview mit Vanessa. Leserinnen mit Multipler Sklerose berichteten uns von jahrelangen Rentenverfahren, abgelehnten Anträgen und dem Gefühl, bei Begutachtungen um die Glaubwürdigkeit ihrer eigenen Erkrankung kämpfen zu müssen. Eine Betroffene schrieb uns, eine Gutachterin habe sie sogar für eine Simulantin gehalten.

Vanessas Geschichte nahm einen anderen Verlauf. Nach acht Monaten wurde ihr die volle Erwerbsminderungsrente bewilligt. Im Interview erzählt sie, worauf es bei Unterlagen und Begutachtungen ankam und was sie heute denjenigen sagen würde, die noch auf ihre Entscheidung warten.

Erwerbsminderungsrente bei MS und Fatigue: Diese Hilfen kannst du beantragen

Der „Nice Girl“ Effekt: Wenn du für Harmonie deine eigenen Grenzen übergehst

Pickel, Glow, trockene Haut: Was dein Zyklus mit deiner Haut macht

Verliebt in KI: „Ich habe den besten Gesprächspartner meines Lebens gefunden“


Wenn niemand einem den Weg zeigt

Healthy Lady: Vanessa, als klar wurde, dass du wegen deiner MS und der starken Fatigue deinen bisherigen Alltag nicht mehr bewältigen kannst, wusstest du überhaupt, welche Hilfen dir zustehen könnten?

Vanessa: Am Anfang wusste ich das überhaupt nicht. Ich musste mir die Informationen Stück für Stück selbst zusammensuchen. Erst meine behandelnden Ärzte und später eine Beratungsstelle haben mir erklärt, welche Anträge und Unterstützungsmöglichkeiten für mich infrage kommen. Gerade am Anfang war das ziemlich überfordernd.


Healthy Lady: Viele deiner Anträge hast du während der Reha gestellt. Wie lief das dort konkret ab?

Vanessa: Während meiner Reha im ZAR Bethel in Bielefeld hat mir vor allem eine Mitarbeiterin des Sozialdienstes sehr geholfen. Sie hat mir überhaupt erst erklärt, welche Möglichkeiten es gibt und welche Leistungen für mich infrage kommen könnten.

Wir haben die einzelnen Schritte gemeinsam besprochen und bei einigen Anträgen wurde mir auch geholfen, sie direkt anzustoßen. Ganz ohne Eigeninitiative ging es danach trotzdem nicht. Ich musste mich weiterhin selbst um Unterlagen kümmern und einiges zusammentragen. Für mich war die Reha aber der Punkt, an dem ich überhaupt erst einen Überblick bekommen habe.

Du weißt nicht, wo du anfangen sollst?

  • Nicht jeder Antrag geht an dieselbe Stelle
    Pflegegrad, Schwerbehindertenausweis und Erwerbsminderungsrente laufen über unterschiedliche Leistungsträger. Deshalb lohnt es sich, zuerst zu klären, welcher Antrag für deine Situation überhaupt infrage kommt.
  • Reha kann ein wichtiger Schritt sein
    Bei einer Erwerbsminderungsrente gilt grundsätzlich „Reha vor Rente“. Die Rentenversicherung prüft zunächst, ob eine medizinische oder berufliche Reha deine Erwerbsfähigkeit erhalten oder verbessern kann.
  • Sammle deine Unterlagen von Anfang an
    Für einen Antrag auf Erwerbsminderungsrente sind unter anderem Angaben zu deinen behandelnden Ärzten, Krankenhaus und Reha Aufenthalten sowie vorhandene Befunde, Gutachten und Reha Entlassungsberichte relevant.
  • Du musst den Rentenantrag nicht allein ausfüllen
    Die Deutsche Rentenversicherung bietet kostenlose Unterstützung beim Ausfüllen und Stellen des Rentenantrags an.

Quelle: Deutsche Rentenversicherung


Wenn unsichtbare Einschränkungen anerkannt werden müssen

Healthy Lady: Du hast einen Schwerbehindertenausweis beantragt. Wie funktioniert so ein Antrag in der Praxis?

Vanessa: Den Antrag habe ich beim zuständigen Versorgungsamt beziehungsweise bei der zuständigen Behörde gestellt. Ich musste vor allem medizinische Unterlagen und Befundberichte einreichen, zum Beispiel Berichte meiner behandelnden Ärzte und aus der Reha. Wichtig war, möglichst konkret zu beschreiben, wie sehr mich die MS und insbesondere die Fatigue im Alltag einschränken.

Wenige Tage nach der Antragstellung habe ich eine Eingangsbestätigung bekommen. Darin wurde eine durchschnittliche Bearbeitungszeit von etwa drei Monaten oder auch länger angegeben. Das hängt unter anderem davon ab, ob weitere Berichte oder Stellungnahmen benötigt und nachgereicht werden müssen. Zum jetzigen Zeitpunkt habe ich noch immer keine Rückmeldung.


Healthy Lady: Wie hast du gegenüber Behörden und Gutachtern deutlich gemacht, wie stark du im Alltag tatsächlich eingeschränkt bist? Was würdest du anderen Betroffenen raten, damit ihre Beschwerden nicht unterschätzt werden?

Vanessa: Gerade bei Fatigue ist es schwierig, weil man die Einschränkungen von außen nicht sieht. Ich habe deshalb möglichst konkret beschrieben, was ich im Alltag nicht mehr schaffe, wie schnell meine Energie nachlässt und wie lange ich danach Erholung brauche.

Anderen Betroffenen würde ich raten, konkrete Beispiele zu nennen und vielleicht ein Fatigue-Tagebuch zu führen. So lässt sich besser zeigen, wie stark die Beschwerden den Alltag tatsächlich einschränken.


Der Pflegegrad: Was bei der Begutachtung wirklich zählt

Healthy Lady: Auch einen Pflegegrad hast du beantragt. Wie lief die Begutachtung bei dir ab und was wollte man über deinen Alltag wissen?

Vanessa: Bei mir wurde schließlich Pflegegrad 1 festgestellt. Ein Gutachter beziehungsweise eine Gutachterin kommt in der Regel zu einem nach Hause. Im Gespräch geht es dann sehr konkret um den Alltag. Entscheidend ist nicht in erster Linie die Diagnose, sondern wie selbstständig man seinen Alltag noch bewältigen kann und wobei regelmäßig Hilfe benötigt wird.

Dabei werden verschiedene Bereiche angeschaut. Bei der Mobilität geht es zum Beispiel darum, ob man alleine aufstehen, gehen oder Treppen steigen kann. Es wird aber auch nach kognitiven und kommunikativen Fähigkeiten gefragt, etwa nach Orientierung, Verständnis oder der Fähigkeit, Entscheidungen zu treffen.

Weitere Themen sind psychische Problemlagen und die Selbstversorgung. Kann man sich alleine waschen und anziehen? Wie klappt der Toilettengang? Auch der Umgang mit krankheitsbedingten Anforderungen spielt eine Rolle, zum Beispiel die Einnahme von Medikamenten oder Arztbesuche. Außerdem wird betrachtet, wie selbstständig man seinen Tagesablauf gestalten und soziale Kontakte pflegen kann.

Wichtig finde ich, nicht nur zu erzählen, was theoretisch noch irgendwie möglich wäre, sondern wie es im Alltag tatsächlich funktioniert. Gerade bei Erkrankungen, bei denen die Belastbarkeit schwankt, sollten auch schwierige Tage zur Sprache kommen.

Für den Termin kann es hilfreich sein, vorher einige Tage lang ein kleines Pflege oder Hilfetagebuch zu führen. Darin kann man festhalten, wobei Unterstützung nötig ist und wie der Alltag tatsächlich aussieht.
Rente mit 34 und kaum Kraft für den Alltag: Vanessas Leben mit Fatigue

Trauer verarbeiten: Psychologin Dr. Doris Wolf erklärt, was nach dem Verlust wirklich hilft

Sie brachte zwei Kinder im Ozean zur Welt. Dann urteilte die ganze Welt

SCHWANGERSCHAFT BIS ZUR 20. WOCHE ÜBERSEHEN! „Auf dem Ultraschall sah ich plötzlich einen riesigen Fuß“


Healthy Lady: Was hat sich durch den Pflegegrad für dich verändert?

Vanessa: Durch Pflegegrad 1 steht mir der Entlastungsbetrag von 131 Euro monatlich zu. Damit kann ich eine anerkannte Unterstützung im Haushalt nutzen. Für mich bedeutet das vor allem Entlastung. Wenn mir bestimmte Dinge im Haushalt abgenommen werden, kann ich meine Energie besser für andere wichtige Dinge einteilen. Das gibt mir mehr Sicherheit und hilft mir dabei, mich im Alltag nicht ständig über meine Grenzen hinaus zu belasten.


Die Haushaltshilfe: Loslassen lernen

Healthy Lady: Wie schwer war es für dich, selbst Unterstützung für deinen Haushalt zu beantragen, und wie hast du gelernt, diese Hilfe anzunehmen?

Vanessa: Das war für mich persönlich ein ziemlich schwieriger Schritt. Gerade weil ich früher selbst als Haushaltshilfe gearbeitet habe, war es ungewohnt und auch emotional, plötzlich selbst Unterstützung zu brauchen.

Ich musste erst lernen, dass Hilfe anzunehmen keine Schwäche ist. Durch die Unterstützung habe ich gemerkt, dass ich meine Kräfte besser einteilen kann. Heute sehe ich diese Hilfe deshalb als Entlastung und nicht als etwas, für das ich mich rechtfertigen muss.

Du brauchst Hilfe im Haushalt? So stellst du den Antrag

Wenn eine Erkrankung dich vorübergehend daran hindert, deinen Haushalt selbst zu führen, kann deine Krankenkasse unter bestimmten Voraussetzungen eine Haushaltshilfe bezahlen. Den Antrag stellst du direkt bei deiner gesetzlichen Krankenkasse, am besten telefonisch oder über ihr Kontaktformular. Ruf am besten vorher kurz an und frag nach, was genau du dafür brauchst, jede Kasse handhabt das ein bisschen anders, manche übernehmen sogar mehr, als gesetzlich vorgeschrieben ist.

Hast du bereits einen Pflegegrad, gibt es noch eine zweite Möglichkeit. Über deine Pflegekasse kannst du dann den sogenannten Entlastungsbetrag nutzen, aktuell bis zu 131 Euro im Monat. Damit lässt sich zum Beispiel Unterstützung im Haushalt bezahlen. Das Geld darfst du nur bei einem anerkannten Anbieter einsetzen, nicht bei einer privat organisierten Hilfe.

Quelle: Bundesministerium für Gesundheit


Healthy Lady: Wie sieht diese Unterstützung bei dir heute konkret aus?

Vanessa: Einmal pro Woche kommt für etwa eineinhalb Stunden Unterstützung zu mir. In dieser Zeit werden Dinge im Haushalt übernommen, die gerade anfallen. Das können zum Beispiel Wäsche, Saugen und Wischen oder auch das Fensterputzen sein. Der Zugang zu dieser Unterstützung ging bei mir relativ schnell und ich hatte keine langen Wartezeiten.


Die Erwerbsminderungsrente: Der längste Weg

Healthy Lady: Mit 34 hast du schließlich die Erwerbsminderungsrente beantragt. Wann war für dich der Moment erreicht, an dem du wusstest, dass Arbeiten gesundheitlich nicht mehr so möglich ist wie zuvor?

Vanessa: Der Punkt war erreicht, als ich gemerkt habe, dass selbst einfache Tätigkeiten mich so stark erschöpfen, dass ich mich danach kaum noch erholen konnte. Ich konnte meine Arbeitsleistung nicht mehr zuverlässig abrufen und musste mir eingestehen, dass es gesundheitlich so nicht weitergeht.

Den Antrag auf Teil-Erwerbsminderungsrente habe ich bereits vor der Reha mit meiner Neurologin angestoßen. Die medizinischen Berichte aus der Reha und von meinen behandelnden Ärzten waren dabei besonders wichtig.


Healthy Lady: Du hast zunächst eine teilweise Erwerbsminderungsrente beantragt. Bewilligt wurde dir schließlich die volle Erwerbsminderungsrente. Wie kam es dazu?

Vanessa: Das ist richtig. Gemeinsam mit meiner Neurologin hatte ich zunächst nur die teilweise Erwerbsminderungsrente in die Wege geleitet. Die Deutsche Rentenversicherung hat meinen Antrag und die medizinischen Unterlagen geprüft und mir am Ende die volle Erwerbsminderungsrente bewilligt.


Healthy Lady: Acht Monate hat es bei dir bis zur Entscheidung gedauert. Was wurde in dieser Zeit geprüft? Musstest du noch weitere medizinische Nachweise einreichen oder zu einer zusätzlichen Begutachtung?

Vanessa: Die acht Monate waren für mich eine belastende Zeit. Geprüft wurden vor allem meine gesundheitlichen Einschränkungen und ob ich unter diesen Bedingungen noch dauerhaft arbeiten kann. Dafür wurden unter anderem die Reha-Berichte und Befunde meiner behandelnden Ärzte herangezogen. Teilweise musste ich noch weitere Unterlagen nachreichen. Ich musste nicht noch zusätzlich durch eine Begutachtung durch. Die ärztlichen Befunde waren ausreichend.

Finanziell war diese Zeit schwierig, stand aber auch an zweiter Stelle. Mir ging und geht es bis zum heutigen Zeitpunkt nicht so gut, um dem Arbeitsmarkt aktuell so zur Verfügung zu stehen, wie es gewünscht wird.


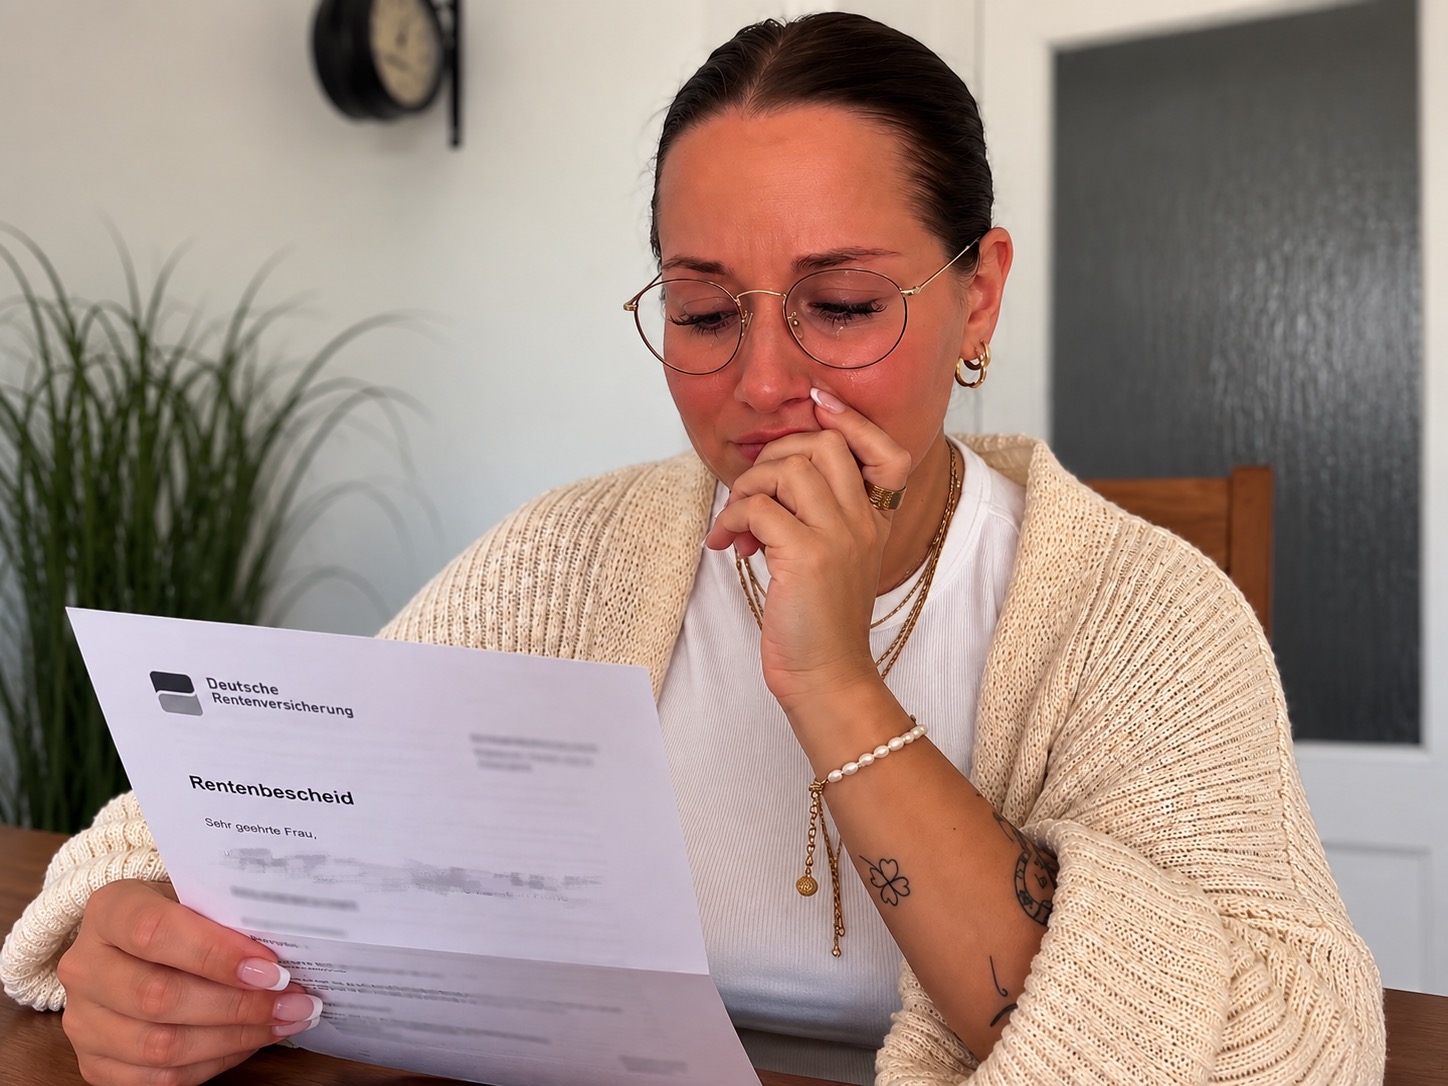
Healthy Lady: Dann kam die Bewilligung der vollen Erwerbsminderungsrente, zunächst für drei Jahre. Wie war der Moment, als du den Bescheid gelesen hast und was bedeutet diese Entscheidung heute für dein Leben?

Vanessa: Ich war erst einmal überwältigt. Es waren wirklich gemischte Gefühle. Einerseits war es traurig und endgültig, weil ich mir eingestehen musste, dass Arbeiten für mich aktuell nicht mehr so möglich ist wie früher. Andererseits ist eine enorme Last von meinen Schultern gefallen, weil die finanzielle Unsicherheit endlich vorbei war.

Heute bedeutet die Rente für mich vor allem Sicherheit. Ich kann meine Energie besser einteilen und mich auf meine Gesundheit und meinen Alltag konzentrieren, ohne ständig den Druck zu haben, wieder funktionieren zu müssen.


Der Fehler, den du nicht machen solltest

Healthy Lady: Wenn heute eine Frau mit MS und Fatigue vor dir sitzt, die merkt, dass sie ihren Alltag oder ihre Arbeit kaum noch schafft, aber von Pflegegrad, GdB, Haushaltshilfe und Erwerbsminderungsrente völlig überfordert ist, welchen Weg würdest du ihr empfehlen?

Vanessa: Ich würde ihr raten, nicht alles gleichzeitig machen zu wollen. Als Erstes würde ich mir Unterstützung bei einer Reha, einer Sozialberatung oder einem Sozialverband holen und gemeinsam schauen, welche Anträge überhaupt infrage kommen.

Sinnvoll ist, alle wichtigen Unterlagen zu sammeln. Arzt- und Reha-Berichte, Medikamentenpläne, Bescheide und vor allem eine Dokumentation, wie sich die Fatigue konkret auf den Alltag auswirkt.

Der wichtigste Fehler wäre für mich, die eigenen Einschränkungen herunterzuspielen. Man sollte ehrlich und möglichst konkret beschreiben, was an einem normalen und an einem schlechten Tag nicht mehr funktioniert. Und man sollte sich nicht scheuen, Hilfe anzunehmen, man muss diesen Weg nicht alleine schaffen.

Hier bekommst du Hilfe bei deinen Anträgen:

  • Sozialdienst in der Reha
    Hilft dir dabei herauszufinden, welche Leistungen für dich infrage kommen, welche Anträge du stellen kannst und welche Unterlagen du dafür brauchst.
  • Sozialverbände wie VdK oder SoVD
    Beraten ihre Mitglieder unter anderem zur Erwerbsminderungsrente, zum Schwerbehindertenrecht und zur Pflege und können auch bei Widersprüchen unterstützen.
  • DMSG
    Die Deutsche Multiple Sklerose Gesellschaft bietet speziell für Menschen mit MS Sozialberatung an und hilft bei Fragen rund um sozialrechtliche Leistungen und Anträge.
  • Deutsche Rentenversicherung
    Berät dich kostenlos zur Erwerbsminderungsrente und hilft dir auch beim Ausfüllen und Stellen des Rentenantrags.
Bin ich schon in der Perimenopause? Diese Veränderungen können Jahre vor der letzten Periode beginnen

Fatigue bei MS: Wenn selbst Schlaf die Erschöpfung nicht verschwinden lässt

Multiple Sklerose: Was hinter der „Krankheit der 1.000 Gesichter“ steckt

Adipositas ist keine Faulheit! Diese Hilfe kennen viele betroffene Frauen noch immer nicht

Sparen für Kinder: Welche Geldanlage zu deiner Familie am besten passt

Du bist Mama, Oma oder Tante und möchtest schon heute Geld für einen jungen Menschen zurücklegen, der dir am Herzen liegt? Ob für den Führerschein, die erste eigene Wohnung, ein Studium oder einfach als finanzieller Puffer für später, oft braucht es dafür keine großen Summen. Schon 25 oder 50 Euro im Monat können über die Jahre einen erstaunlichen Unterschied machen.

Viele stellen sich deshalb irgendwann dieselbe Frage. Reicht ein klassisches Konto aus oder gibt es sinnvollere Wege, Geld für die Zukunft anzulegen? Die Auswahl reicht heute von Kinder– und Tagesgeldkonten über ETF-Sparpläne und Junior-Depots bis hin zu speziellen Versicherungsprodukten. Jede Variante bringt eigene Chancen, Risiken und rechtliche Besonderheiten mit sich.

Wer die passende Lösung finden möchte, sollte nicht nur auf die mögliche Rendite achten. Ebenso wichtig ist die Frage, wann das Geld verfügbar sein soll und wer später darüber entscheiden darf.
Healthy Lady zeigt dir, welche Möglichkeiten es gibt und worauf du achten solltest, wenn du mit überschaubaren Beträgen langfristig vorsorgen möchtest.


Kinderkonto und Tagesgeldkonto – die sicheren Klassiker

Beide Varianten gelten als unkompliziert, sicher und eignen sich besonders gut für diejenigen, die kein Risiko eingehen möchten. Geldgeschenke von Geburtstagen, Weihnachten oder der Taufe können dort gesammelt werden, während das Guthaben jederzeit verfügbar bleibt.

Der größte Vorteil liegt in der Sicherheit. Anders als bei Wertpapieren gibt es keine Kursschwankungen und das Geld kann bei Bedarf schnell genutzt werden. Tagesgeldkonten bieten zudem häufig etwas höhere Zinsen als klassische Sparbücher oder Girokonten. Reich wird dadurch zwar niemand, dennoch kann sich über die Jahre eine solide Rücklage ansammeln.

Allerdings hat Sicherheit auch ihre Grenzen. Die Renditen fallen meist überschaubar aus und können die Inflation langfristig oft nicht vollständig ausgleichen. Liegt das Geld über viele Jahre nahezu unverzinst auf einem Konto, verliert es schrittweise an Kaufkraft. Für kurzfristige Sparziele oder als erste Anlaufstelle für Geldgeschenke bleiben Kinder- und Tagesgeldkonten dennoch eine beliebte Lösung.


ETF-Sparplan und Junior-Depot

In den vergangenen Jahren haben sich ETF-Sparpläne zu einer beliebten Möglichkeit entwickelt, Geld für Kinder anzulegen. Dabei wird regelmäßig ein fester Betrag in einen Fonds investiert, der die Entwicklung vieler Unternehmen gleichzeitig abbildet.

Der Vorteil liegt im langen Anlagehorizont. Selbst kleine monatliche Sparraten können über die Jahre zu einer beachtlichen Summe anwachsen. Erträge und Wertsteigerungen bleiben im Depot und können weiter für den Vermögensaufbau arbeiten. Deshalb gelten ETF-Sparpläne als interessante Option für Familien, die ihr Geld nicht nur sicher aufbewahren, sondern wachsen lassen möchten.

Werden beispielsweise über 18 Jahre hinweg monatlich 50 Euro investiert, kann daraus je nach Marktentwicklung ein fünfstelliger Betrag entstehen. Garantiert ist das jedoch nicht. Kursschwankungen gehören dazu und sollten bei dieser Anlageform immer einkalkuliert werden.

Läuft das Depot auf den Namen des Kindes, gehört das angesparte Geld rechtlich dem Kind.
Mit dem 18. Geburtstag kann es in der Regel selbst darüber verfügen.


Geld auf den Namen der Eltern anlegen

Nicht alle Familien möchten Geld direkt auf den Namen des Kindes anlegen. Manche Eltern oder Großeltern sparen bewusst auf einem eigenen Konto oder Depot weiter.

Der Vorteil besteht darin, dass sie selbst entscheiden können, wann das Geld ausgezahlt wird und wofür es später verwendet werden soll. So lässt sich das Ersparte gezielt für größere Ausgaben einsetzen.
Dabei sollte allerdings bedacht werden, dass das Vermögen in diesem Fall rechtlich den Eltern beziehungsweise Großeltern gehört und nicht dem Kind.


Ausbildungsversicherung und Kinderpolicen

Neben Konten und Depots gibt es auch spezielle Versicherungsprodukte, mit denen Familienmitglieder für Kinder sparen können. Dabei wird der Vermögensaufbau häufig mit zusätzlichen Versicherungsleistungen kombiniert. Das kann interessant sein, wenn neben dem Sparen auch bestimmte Absicherungen gewünscht sind.

Verbraucherschützer weisen allerdings darauf hin, dass die Kosten solcher Produkte häufig höher ausfallen als bei klassischen Spar- oder Anlageformen. Dadurch kann die Rendite geringer ausfallen. Wer über eine solche Lösung nachdenkt, sollte verschiedene Angebote sorgfältig vergleichen und sich die Konditionen genau erklären lassen.


Wenn Oma und Opa größere Summen schenken möchten

Viele Großeltern möchten ihren Enkeln nicht nur im Alltag eine Freude machen, sondern ihnen auch etwas Bleibendes mit auf den Weg geben. Deshalb entscheiden sich manche dafür, regelmäßig Geld zurückzulegen oder größere Geldgeschenke zu machen.

Was dabei oft überrascht: Für Schenkungen zwischen Großeltern und Enkeln gelten steuerliche Freibeträge, die vergleichsweise großzügig ausfallen. Das bedeutet, dass selbst größere Geldgeschenke häufig steuerfrei möglich sind. Erst bei sehr hohen Beträgen lohnt es sich, die steuerlichen Rahmenbedingungen genauer prüfen zu lassen. Für die meisten Familien spielen diese Regelungen im Alltag jedoch kaum eine Rolle.


Was viele Eltern nicht wissen

Ein Punkt sorgt immer wieder für Überraschungen. Wird Geld auf den Namen des Kindes angelegt, gehört es rechtlich dem Kind. Viele Eltern gehen davon aus, dass sie später weiterhin über das Vermögen entscheiden können.

Mit Eintritt der Volljährigkeit erhält das Kind jedoch grundsätzlich selbst die Kontrolle über sein Konto oder Depot. Das überrascht viele Familien. Denn ab diesem Zeitpunkt kann der Nachwuchs selbst entscheiden, wofür das Geld verwendet wird.

Wer vermeiden möchte, dass ein 18-Jähriger plötzlich frei über einen größeren Geldbetrag verfügen kann, sollte diesen Aspekt bereits bei der Wahl der Anlageform berücksichtigen.


Kleine Beträge können Großes bewirken

Nicht jede Familie kann mehrere hundert Euro im Monat zurücklegen. Das ist auch gar nicht notwendig. Oft sind es die kleinen Beträge, die regelmäßig zur Seite gelegt werden und über die Jahre ganz unbemerkt wachsen.

Ob Kinderkonto, ETF-Sparplan oder eine andere Anlageform die beste Wahl ist, hängt von den eigenen Zielen, dem Anlagehorizont und der persönlichen Risikobereitschaft ab. Die beste Geldanlage nützt jedoch wenig, wenn das Sparen immer wieder auf später verschoben wird.

Am Ende ist nicht entscheidend, ob jeden Monat 25 oder 100 Euro zurückgelegt werden. Wichtiger ist, überhaupt anzufangen. Denn häufig wird erst Jahre später sichtbar, was aus kleinen regelmäßigen Sparraten entstehen kann.


URLAUB FÜR NULL EURO: 5 Wege, wie du diesen Sommer kostenlos um die Welt reist

Der Sommer steht vor der Tür und wahrscheinlich wächst auch bei dir die Sehnsucht nach Sonne, Meer und ein paar Tagen fernab vom Alltag. Doch während die Vorfreude auf sonnige Zeit unter den Palmen steigt, sorgen die Preise für Hotels und Ferienwohnungen für Ernüchterung. Denn eine Woche Urlaub kann heute schnell ein kleines Vermögen kosten.

Dabei gibt es längst Möglichkeiten, die viele noch gar nicht kennen. Stell dir vor, du frühstückst mit Blick auf das Meer, wachst in einer Finca zwischen Olivenbäumen auf oder verbringst mehrere Wochen in einem Haus mit Pool, ohne für die Unterkunft bezahlen zu müssen.

Möglich machen das Modelle wie House Sitting, Pet Sitting oder Work Exchange. Statt Geld für Hotels auszugeben, tauschst du deine Zeit, deine Unterstützung oder bestimmte Fähigkeiten gegen einen Platz zum Wohnen. Mal kümmerst du dich um Haustiere, mal passt du auf ein Haus auf oder hilfst bei kleineren Aufgaben vor Ort.

Das spart nicht nur Geld. Oft lernst du ein Land auch viel intensiver kennen als bei einem klassischen Hotelurlaub. Wir zeigen dir fünf Möglichkeiten, wie du diesen Sommer günstig reisen und dabei an außergewöhnlichen Orten wohnen kannst.


1. Housesitting: Villa auf Santorini gegen Hundekraulen

Während andere für ihre Unterkunft bezahlen, wohnst du kostenlos in einem fremden Zuhause und kümmerst dich in dieser Zeit um Haus, Garten oder Haustiere. Das kann eine Wohnung in Barcelona sein, ein Landhaus in Frankreich oder sogar eine weiße Villa mit Pool auf Santorini.

So könnte dein Urlaub aussehen: Morgens gehst du mit einem Hund am Strand spazieren, tagsüber erkundest du die Umgebung und abends genießt du den Sonnenuntergang auf der Terrasse. Ganz ohne zusätzliche Unterkunftskosten.

Gut zu wissen: Zu den bekanntesten Plattformen gehören TrustedHousesitters und Nomador. Für die Nutzung fällt meist eine jährliche Mitgliedsgebühr an, dafür erhältst du Zugang zu Tausenden Angeboten weltweit. Daneben lohnt sich auch ein Blick in spezielle Facebook-Gruppen für House Sitting und Langzeitreisen, in denen regelmäßig private Gesuche und Angebote veröffentlicht werden.


2. Home Exchange: Tausche dein Zuhause gegen ein Loft in New York

Du denkst, deine Wohnung in Berlin, Hamburg oder Wien ist nichts Besonderes? Für jemanden aus Tokio, Paris oder Vancouver, der genau deine Stadt besuchen möchte, ist sie ein absoluter Hauptgewinn! Beim Haustausch wechselst du für die Urlaubszeit einfach deine vier Wände mit einer anderen Person.

Wie sieht das aus? Du packst deine Koffer, lässt deine Schlüssel für deine Tauschpartner da, fliegst nach Lissabon und lebst dort zum Beispiel in einer schönen Altbauwohnung direkt am glitzernden Tejo-Ufer. Oft wird sogar das Auto gleich mitgetauscht. Kosten für die Unterkunft: Exakt null Euro.

Dein Profi-Tipp: Die größte und sicherste Plattform dafür ist HomeExchange. Dank eines cleveren Punktesystems musst du nicht einmal zeitgleich tauschen. Du kannst auch jemanden in deine Wohnung lassen, während du selbst übers Wochenende bei Freunden bist, sammelst Punkte und löst diese später für ein Haus auf Bali ein.


3. Hand gegen Koje: Als Crew auf einem Segelboot durch die Karibik

Du liebst das Meer und das Gefühl von grenzenloser Freiheit? Unzählige private Skipper suchen regelmäßig Mitsegler für Urlaubs-Törns oder Atlantiküberquerungen. Und das Beste, du musst dafür keine erfahrene Seglerin sein! Oft reicht es völlig aus, wenn du an Bord beim Kochen, Segelsetzen oder der Nachtwache hilfst.

Wie sieht das aus? Du schläfst in einer Kabine auf einer Segelyacht, bereist die schönsten Buchten des Mittelmeers oder der Karibik und lernst das Segeln von der Pike auf. Du zahlst meistens nur deinen kleinen Anteil am Essen (die sogenannte Bordkasse), die Unterkunft auf dem Boot ist gratis.

Dein Profi-Tipp: Die besten und seriösesten Portale, um solche Skipper zu finden, heißen Findacrew oder Crewbay. Solche Plattformen arbeiten mit Bewertungen und ausführlichen Profilen, sodass du dir vorab ein genaues Bild von Crew und Skipper machen kannst.


4. Work-Travel im Surfcamp: Yoga & Strandleben gegen ein paar Stunden Hilfe

Wenn du Lust hast, neue Leute kennenzulernen, ein bisschen anzupacken und tief in die Kultur eines Landes einzutauchen, sind internationale Volontariats-Projekte perfekt für dich.

Wie sieht das aus? Du hilfst täglich für etwa 4 bis 5 Stunden in einem Öko-Resort in Portugal, an der Rezeption eines chilligen Surfcamps in Marokko oder bei der Olivenöl-Ernte auf einem Weingut in der Toskana. Als Gegenleistung bekommst du nicht nur ein kostenloses Zimmer, sondern oft auch die komplette Verpflegung gestellt.

Dein Profi-Tipp: Nutze die Plattformen Worldpackers oder Workaway. Dort inserieren Hostels, NGOs, Farmen und Yoga-Retreats weltweit. Dank des strengen Bewertungssystems siehst du sofort, wie glücklich andere Frauen vor dir dort waren.

Erwerbsminderungsrente bei MS und Fatigue: Diese Hilfen kannst du beantragen

Der „Nice Girl“ Effekt: Wenn du für Harmonie deine eigenen Grenzen übergehst

Pickel, Glow, trockene Haut: Was dein Zyklus mit deiner Haut macht

Verliebt in KI: „Ich habe den besten Gesprächspartner meines Lebens gefunden“


5. Facebook-Geheimtipps: Lokale Hilfe gegen idyllisches Landleben

Es muss nicht immer die große Plattform sein. Manchmal liegt das Urlaubsglück in ganz einfachen, persönlichen Deals. In vielen Ländern gibt es ältere Menschen oder vielbeschäftigte Familien, die Unterstützung im Alltag suchen.

Wie sieht das aus? Du übernehmst für eine Woche leichte Gartenarbeiten, streichst einen Zaun oder hilfst beim Aufbau einer Website und darfst dafür im gemütlichen Gästehaus auf dem Grundstück wohnen.

Dein Profi-Tipp: Suche auf Facebook gezielt nach Gruppen wie „Deutsche in Griechenland“, „Auswanderer Portugal“ oder „Housesitting Spanien“. Poste dort eine sympathische Anzeige mit einem Bild von dir und beschreibe kurz, was du suchst und welche Fähigkeiten du mitbringst. Oft ergeben sich daraus die herzlichsten Begegnungen.


Günstig ans Ziel: So sparst du auch bei der Anreise

Auch bei der Anreise gibt es Möglichkeiten, deutlich zu sparen. Besonders innerhalb Europas können Mitfahrplattformen wie BlaBlaCar eine günstige Alternative zu Bahn oder Flugzeug sein. Oft lassen sich längere Strecken für einen Bruchteil der üblichen Reisekosten zurücklegen.

Flexibel reist du auch mit Fernbussen. Anbieter wie FlixBus verbinden mittlerweile Hunderte Städte in Europa und sind häufig deutlich günstiger als kurzfristig gebuchte Flüge.

Wer zeitlich flexibel ist, kann außerdem von Nachtzügen profitieren. Du sparst nicht nur eine Hotelnacht, sondern kommst oft direkt im Stadtzentrum an.

Besonders spannend für Abenteuerlustige sind sogenannte Repositionierungsfahrten. Dabei suchen Segelboote, Wohnmobilvermieter oder Bootsbesitzer Menschen, die Fahrzeuge oder Boote von einem Ort zum anderen bringen. Unterkunft und Transport sind dabei häufig bereits inklusive.


Sicherheit geht vor: Vertrauen ist gut, Verifizierung ist besser!

Bevor du dein Reise-Abenteuer startest, prüfe die Angebote genau. Nicht jede Möglichkeit eignet sich für jede Reisende und manche Modelle erfordern zeitliche Flexibilität oder die Bereitschaft, Verantwortung zu übernehmen.

Nutze am besten Plattformen mit einem etablierten Bewertungssystem. Bevor du zusagst, solltest du immer ein ausführliches Video-Telefonat mit deinen zukünftigen Gastgebern oder Tauschpartnern führen. Sprich außerdem mit Familie oder Freunden über dein Vorhaben und hinterlasse einer vertrauten Person die Adresse sowie die Kontaktdaten deiner Unterkunft. Auch ein kurzer Check der Adresse über Google Maps kann helfen, ein besseres Gefühl für die Lage zu bekommen.

Wenn sich dein Bauchgefühl auch nur im Geringsten unwohl anfühlt, sag ab. Ein echter Traumurlaub beginnt schließlich mit einem absolut sicheren Gefühl.


Koffer packen, Geld sparen, Welt entdecken

Vergiss diesen Sommer den Buchungs-Stress und die explodierenden Hotelpreise. Die Welt steht dir offen. Alles, was du brauchst, ist ein Koffer, ein Ticket und die Bereitschaft, etwas Neues auszuprobieren. Wer sich darauf einlässt, kann nicht nur viel Geld sparen, sondern oft auch Orte entdecken, die sonst weit außerhalb des eigenen Reisebudgets liegen. Denn hinter vielen dieser Angebote steckt weit mehr als eine kostenlose Unterkunft. Sie ermöglichen Begegnungen, Einblicke und Erfahrungen, die in einem klassischen Hotelurlaub oft auf der Strecke bleiben.


GELD & LIEBE: Wie die Drei-Konten-Regel deine Beziehung fairer macht

Es ist Sonntagabend. Ihr sitzt gemütlich auf dem Sofa, scrollt durch die Urlaubsangebote für den Sommer und eigentlich ist alles perfekt. Bis die Frage im Raum steht: „Wer zahlt eigentlich diesmal die Flüge?“ Plötzlich schleicht sich dieses unangenehme Gefühl ein. Wer hat letzten Monat mehr für den Wocheneinkauf ausgegeben? Warum bezahlst du eigentlich gefühlt immer die Drogerie-Artikel und er die großen Elektronik-Anschaffungen?

Kommt dir das bekannt vor? Einige sagen, über Geld spricht man nicht und in einer Beziehung schon gar nicht, weil es sich so verdammt unromantisch anfühlt. Die Realität zeigt jedoch, dass Geldstreitigkeiten gehören zu den häufigsten Trennungsgründen. Viele Paare glauben, in der Liebe müsse alles automatisch „eins“ werden. Die moderne Finanzpsychologie zeigt aber, dass absolute finanzielle Abhängigkeit oder das ständige, kleinkarierte Aufrechnen per App genau das Gegenteil von Harmonie erzeugen.

Wenn du eure Geldthemen auf ein neues, faires Level heben willst, gibt es ein System, das finanzielle Unabhängigkeit mit partnerschaftlicher Balance verbindet: Die Drei-Konten-Regel.


Warum gehen bei Geldthemen so schnell die emotionalen Rollos runter?

Geld ist in einer Beziehung selten nur eine Frage von nackten Zahlen. In unserer Psyche ist Geld untrennbar mit unseren tiefsten Urbedürfnissen verknüpft. Mit Sicherheit, Wertschätzung, Freiheit und Kontrolle.

Wie wir mit Geld umgehen, wurde meist schon in unserer Kindheit geprägt. Wenn du beispielsweise mit dem Glaubenssatz aufgewachsen bist, dass man eisern sparen muss, um sicher zu sein, wird dich ein spendabler Partner im Alltag permanent unbewusst stressen.

Zum emotionalen Pulverfass wird das Thema aber vor allem dann, wenn das Geld ungleich verteilt ist. Wer mehr verdient, hat oft unbewusst das Gefühl, mehr bestimmen zu dürfen. Wer wegen der Familie beruflich zurücksteckt und den Großteil der unsichtbaren Organisation im Alltag übernimmt, fühlt sich finanziell schnell minderwertig oder abhängig.

Wenn diese Fragen unausgesprochen bleiben, mutiert der Wocheneinkauf oder die Stromrechnung zum Nebenkriegsschauplatz. Bei Geldstreitigkeiten geht es am Ende fast nie um den tatsächlichen Kontostand, sondern um das verletzte Gefühl, vom Partner nicht gesehen, respektiert und fair behandelt zu werden.


Das Drei-Konten-Modell: Mein Geld, dein Geld, unser Geld

Schluss mit dem ewigen „Ich krieg noch 12,50 Euro von dir für die Pizza“. Das Drei-Konten-Modell trennt eure gemeinsamen Fixkosten von eurem persönlichen Vergnügen und schafft damit den wohl größten Konfliktherd im Beziehungsalltag ab. Das Prinzip ist denkbar einfach und besteht, wie der Name schon sagt, aus genau drei Konten:

Konto 1: Dein eigenes Girokonto – Hier geht dein Gehalt ein. Es gehört ganz allein dir. Niemand sieht, wofür du dein Geld ausgibst. Ob teure Kosmetik, der dritte Kaffee to-go am Tag oder das x-te Paar Schuhe – du musst dich vor niemandem rechtfertigen.

Konto 2: Sein eigenes Girokonto – Das Gegenstück für deinen Partner. Auch er hat seine finanzielle Privatsphäre für seine Hobbys, Gadgets oder den Abend mit den Kumpels.

Konto 3: Das gemeinsame Gemeinschaftskonto – Von diesem Konto geht alles ab, was euch als Paar betrifft: Miete, Strom, Internet, Wocheneinkäufe, Versicherungen und der gemeinsame Urlaub. Hierhin richten du und dein Partner jeden Monat einen festen Dauerauftrag ein.


Der Fairness-Check: Wie viel zahlt wer?

Jetzt wird es spannend. Wie wird das Gemeinschaftskonto bespart? Hier machen viele Frauen den Fehler, blind eine 50/50-Aufteilung zu wählen. Das klingt im ersten Moment fair, ist es aber oft überhaupt nicht.

Wenn du beispielsweise 2.200 Euro netto verdienst und dein Partner 3.500 Euro, haut eine strikte 50/50-Teilung bei einer teuren Wohnung ein tiefes Loch in dein Budget. Während ihm am Monatsende noch jede Menge Geld für seine Hobbys und die Altersvorsorge bleibt, bist du finanziell am Limit. Das ist keine Partnerschaft auf Augenhöhe.

Es gibt zwei Wege, das Gemeinschaftskonto fair zu füttern:

Methode A: Die prozentuale Aufteilung (Der absolute Fairness-Tipp)
Ihr zahlt nicht denselben Betrag, sondern denselben Prozentsatz eures Einkommens auf das Gemeinschaftskonto ein. Sagen wir, eure gemeinsamen Fixkosten verschlingen 40 % eures Gesamteinkommens. Dann überweist jeder von euch genau 40 % seines eigenen Nettogehalts per Dauerauftrag auf das Gemeinschaftskonto. Wer mehr verdient, zahlt absolut gesehen mehr, aber prozentual ist die Belastung für beide exakt gleich.

Methode B: Die Taschengeld-Methode (Ideal bei Care-Arbeit)
Diese Methode ist unverzichtbar, wenn ihr Kinder habt oder du wegen der Familie in Teilzeit arbeitest. Hier werden alle Einnahmen zusammengeworfen und alle Fixkosten bezahlt. Was am Monatsende übrig bleibt, wird exakt halbiert und als „Taschengeld“ auf eure Einzelkonten überwiesen. So ist sichergestellt, dass du für deine unbezahlte Care-Arbeit zu Hause nicht finanziell bestraft wirst, sondern genau so viel Geld zur freien Verfügung hast wie er.

Spätestens mit Kindern wird Fairness neu verhandelt
Solange beide Partner ähnlich viel verdienen, lassen sich gemeinsame Ausgaben oft unkompliziert regeln. Kommen jedoch Kinder ins Spiel, verändert sich die Situation häufig. Noch immer reduzieren vor allem Frauen ihre Arbeitszeit oder übernehmen einen größeren Teil der unbezahlten Familienarbeit. Dadurch entstehen finanzielle Nachteile, die sich über Jahre summieren können. Umso wichtiger ist es, frühzeitig darüber zu sprechen, was beide als fair empfinden und wie finanzielle Belastungen innerhalb der Partnerschaft ausgeglichen werden können.


Dein neues Beziehungs-Ritual: Der „Finanz-Coffee-Date“

Geldthemen bespricht man nicht zwischen Tür und Angel, wenn der Frust schon groß ist. Macht daraus ein positives Event.

Tipp: Schnapp dir deinen Partner, kocht euch einen guten Kaffee (oder öffnet eine Flasche Wein) und setzt euch einmal ganz bewusst für eine Stunde an den Küchentisch. Macht einen Kassensturz: Welche Fixkosten haben wir aktuell? Welches Modell fühlt sich für uns beide richtig an?

Der Vorteil für dich: Sobald der Dauerauftrag am Monatsanfang vom Gemeinschaftskonto abgeht, ist das Thema Geld für den Rest des Monats erledigt. Wenn du am 20. des Monats Lust hast, dir eine Massage oder ein teures Buch zu gönnen, tust du das von deinem eigenen Konto, mit einem wunderbar freien Gefühl und absolut ohne schlechtes Gewissen.


Qualität vor Perfektion: Fangt einfach an

Geld ist in vielen Beziehungen weit mehr als eine Frage von Zahlen. Es geht um Wertschätzung, Sicherheit und darum, ob sich beide Partner gleichberechtigt fühlen. Gerade wenn Kinder da sind oder ein Partner beruflich kürzertritt, kann ein ungerechtes Finanzmodell schnell zu Frust führen.

Die Frage ist nicht, ob ihr euch für drei Konten, ein Gemeinschaftskonto oder ein ganz anderes Modell entscheidet. Entscheidend ist, dass beide Partner das Gefühl haben, fair behandelt zu werden. Denn die meisten Geldstreitigkeiten entstehen nicht durch fehlendes Geld, sondern durch unausgesprochene Erwartungen, unterschiedliche Vorstellungen von Gerechtigkeit und mangelnde Transparenz. Wer offen über Finanzen spricht, investiert nicht nur in seine finanzielle Zukunft, sondern auch in die Stabilität der Beziehung.

Schenk dir und deiner Beziehung diese finanzielle Klarheit. Über Geld zu sprechen ist kein Zeichen von mangelndem Vertrauen. Es ist das Fundament für eine Liebe, die auf Augenhöhe, Respekt und echter Unabhängigkeit basiert.


Medizinisches Gaslighting: Warum Frauen beim Arzt oft ignoriert werden & wie du das stoppst

Du kennst dieses beklemmende Gefühl im Wartezimmer. Dein Herz klopft, du hast dir genau zurechtgelegt, wie du deine Schmerzen beschreibst. Doch kaum sitzt du vor dem weißen Kittel, schrumpft dein Anliegen zu einer Bagatelle. Ein kurzes Lächeln, ein flüchtiger Blick in die Akte und dann diese Sätze, die wie kalte Duschen wirken. „Das liegt am Stress.“ „In Ihrem Alter ist das zyklusbedingt.“ Oder der Klassiker: „Trinken Sie mal mehr Tee und entspannen Sie sich.“

Du verlässt die Praxis mit einem Rezept für Ibuprofen oder der Empfehlung für einen Yoga-Kurs, während dein Körper innerlich schreit, dass etwas ganz und gar nicht stimmt. Willkommen in der Welt des Medical Gaslighting. Ein Phänomen, das viel zu oft dazu führt, dass Frauen jahrelang ohne Diagnose bleiben und im Stillen leiden.


Wenn Zweifel zur Diagnose werden

Medical Gaslighting beschreibt den Moment, in dem medizinisches Fachpersonal die physischen Symptome einer Patientin herunterspielt, sie als rein psychisch abstempelt oder schlichtweg ignoriert. Das ist mehr als ein Missverständnis und kann zu einer echten Sackgasse werden.

Krankheiten wie Endometriose, Hashimoto oder chronische Schmerzzustände werden so oft erst Jahre zu spät entdeckt. Der Schaden ist dann nicht mehr nur körperlich, sondern auch seelisch. Du beginnst, deiner eigenen Wahrnehmung zu misstrauen. Du fragst dich, ob du vielleicht wirklich „zu empfindlich“ bist.

Es ist wichtig zu verstehen, dass dies selten aus purer Boshaftigkeit geschieht. Wir bewegen uns in einem Medizinsystem, das jahrzehntelang am männlichen Körper als Norm geforscht hat. Frauenkörper gelten oft als „komplizierter“ wegen der Hormone. Kombiniert man das mit Zeitdruck in den Praxen und tiefsitzenden Vorurteilen, landen Frauen schneller in der „Psycho-Schublade“ als Männer. Während ein Mann mit Brustschmerzen sofort zum Kardiologen geschickt wird, bekommt eine Frau oft erst einmal ein Beruhigungsmittel gegen Angstzustände.


Hol dir deine Stimme zurück: Strategien für das Behandlungszimmer

Du musst diese Situation nicht schlucken. Du darfst zur Expertin für deinen eigenen Körper werden. Mit den richtigen Tools verwandelst du dich von der Bittstellerin zur Partnerin auf Augenhöhe.

Werde präzis: Ein allgemeines „Es tut weh“ bietet leider zu viel Raum für Interpretationen. Werde so konkret wie möglich. Ist der Schmerz stechend, brennend oder eher ein dumpfer Druck? Tritt er nur morgens auf oder nach dem Essen? Nutze eine Skala von 1 bis 10. Je klarer du die Sprache deines Körpers übersetzt, desto schwerer lässt sie sich wegwischen.

Der Spickzettel ist dein Anker: In der Stresssituation beim Arzt schaltet unser Gehirn oft in den Überlebensmodus. Wir vergessen die Hälfte oder lassen uns unterbrechen. Bereite dich vor. Schreibe dir eine Liste mit Symptomen, dem zeitlichen Verlauf und deinen brennendsten Fragen auf. Leg diesen Zettel demonstrativ auf den Tisch. Er signalisiert: Ich bin vorbereitet und ich gehe nicht weg, bis diese Punkte besprochen sind.

Fokus auf die Lebensqualität: Zahlen und Fakten sind gut, aber deine Realität überzeugt mehr. Erkläre nicht nur den Schmerz, sondern was er verhindert. „Ich kann meinen Job nicht mehr ausüben“, „Ich kann nicht mehr mit meinen Kindern spielen“ oder „Ich ziehe mich komplett aus dem sozialen Leben zurück, weil die Erschöpfung mich lähmt.“ Diese Einschränkungen im Alltag geben deinem Leiden eine messbare Schwere, die medizinisch relevant ist.

Dokumentiere deine gescheiterten Versuche: Oft wird dir unterstellt, du hättest noch nicht genug „selbst probiert“. Sei dem voraus. Erzähle direkt, welche Hausmittel, Ernährungsumstellungen oder rezeptfreien Medikamente du bereits ohne Erfolg getestet hast. Das zeigt, dass du proaktiv bist und dein Anliegen eine tiefere Ursache haben muss.


Der „Akten-Trick“: Wenn gar nichts mehr hilft

Wenn du merkst, dass du gegen eine Wand redest und man dir eine notwendige Untersuchung verweigert, gibt es einen Satz, der die Dynamik sofort verändert. Bleib ruhig, schau deinem Gegenüber in die Augen und sag:

„Ich akzeptiere Ihre Entscheidung, die Untersuchung heute nicht durchzuführen. Bitte notieren Sie jedoch explizit in meiner Patientenakte, dass ich heute mit massiven Beschwerden hier war und Sie eine weitere Diagnostik abgelehnt haben.“

Dieser Satz wirkt oft Wunder. Plötzlich ist die Entscheidung nicht mehr nur ein flüchtiges Wort im Raum, sondern eine dokumentierte Haftungsfrage. Oft führt dieser kleine Hinweis dazu, dass der Arzt oder die Ärztin doch noch einmal nachdenkt und die Überweisung ausstellt.


Du bist die Instanz für dein Wohlbefinden

Glaub dir selbst. Wenn dein Instinkt dir sagt, dass „das ist halt so“ keine ausreichende Antwort ist, dann ist sie es auch nicht. Du bist nicht schwierig, du bist nicht hysterisch und du bist keine Last. Du bist eine Patientin mit einem Recht auf Gesundheit.

Und dieses Recht ist nicht nur ein Gefühl, sondern gesetzlich verankert. In Deutschland hast du das Recht auf eine verständliche Aufklärung über deine Diagnose und mögliche Behandlungen. Du hast das Recht, Fragen zu stellen und ehrliche Antworten zu bekommen. Du darfst Einsicht in deine Patientenakte verlangen und du darfst jederzeit eine zweite Meinung einholen. Du musst dich nicht mit vagen Aussagen zufriedengeben. Du darfst darauf bestehen, dass deine Beschwerden ernst genommen und medizinisch abgeklärt werden.

Sollte man dich weiterhin abweisen, zieh weiter. Eine zweite oder dritte Meinung ist kein Verrat an deiner Ärztin, sondern ein Akt der Selbstfürsorge. Dein Körper ist deine Heimat und du verdienst es, dass man dir in diesem Zuhause zuhört. Bleib klar in dem, was du fühlst. Bleib beharrlich in dem, was du brauchst. Und vor allem, bleib dir treu.


Ein Name fürs Leben: Warum euer Baby auch ohne Trauschein den Nachnamen des Vaters tragen kann

Stell dir vor, es ist ein goldener Nachmittag im Spätsommer. Du sitzt mit deinem Partner im Garten, die Hand auf deinem wachsenden Babybauch, und ihr träumt von der Zukunft. Ihr seht euer Kind bereits vor euch, wie es die ersten Schritte macht, und ihr sprecht über den Namen. Plötzlich fällt ein Satz, der die idyllische Stimmung ins Wanken bringt: „Wir sollten wohl doch noch schnell standesamtlich heiraten, damit das Kleine direkt meinen Nachnamen bekommt, oder?“

Dieser Gedanke schleicht sich bei unzähligen unverheirateten Paaren ein. Es ist die Vorstellung von der „perfekten Familie“, die oft fest mit einem gemeinsamen Nachnamen verknüpft ist. Viele Paare fühlen sich gedrängt, zwischen Geburtsvorbereitungskurs und Kliniktasche noch schnell eine Hochzeit zu organisieren, nur um bürokratische Hürden zu umgehen, die in Wahrheit gar keine sind. Doch woher kommt dieser hartnäckige Irrglaube eigentlich?


Das Echo der Vergangenheit: Warum der Mythos überlebt

Der Glaube, dass eine Ehe die Voraussetzung für einen gemeinsamen Familiennamen sei, ist tief in unserer Gesellschaft verwurzelt. Das liegt vor allem daran, dass das deutsche Namensrecht über Jahrzehnte hinweg sehr strikt war. Früher galt das „uneheliche“ Kind rechtlich fast ausschließlich als mit der Mutter verwandt. Der Vater hatte kaum Rechte, und der Name der Mutter war obligatorisch.

Auch wenn sich die Gesetze längst modernisiert haben, tragen unsere Eltern und Großeltern diese alten Vorstellungen oft noch in sich und geben sie als gut gemeinten Rat an die nächste Generation weiter. Zudem suggerieren viele offizielle Formulare eine gewisse Starrheit, die verunsichert. Die Angst, dass das Kind im Reisepass oder beim Kinderarzt anders heißt als der Papa und dadurch eine „geringere“ Bindung sichtbar wird, befeuert den Hochzeitsdruck zusätzlich. Doch die moderne Bürokratie ist hier weitaus flexibler, als viele vermuten.


Die Vaterschaftsanerkennung: Der erste Schritt zum gemeinsamen Namen

Die wichtigste Nachricht vorab: Ein Kind kann absolut unkompliziert den Nachnamen des Vaters erhalten, auch wenn die Eltern nicht verheiratet sind. Der Schlüssel dazu liegt nicht im Trauring, sondern in der sogenannten Vaterschaftsanerkennung.

Solange ihr nicht verheiratet seid, gilt rechtlich zunächst die Mutter als einzige gesetzliche Vertreterin. Damit der Vater offiziell als solcher in die Geburtsurkunde eingetragen werden kann, muss er die Vaterschaft anerkennen. Dies geschieht am einfachsten und völlig kostenlos beim zuständigen Jugendamt oder gegen eine Gebühr beim Standesamt oder Notar. Das Schöne daran ist, dass ihr diesen Behördengang bereits vor der Geburt erledigen könnt. Mit der Anerkennungsurkunde in der Hand ist die erste Hürde genommen, und der Vater steht rechtlich fest.


Die Namenserteilung: So kommt der Papa-Name in die Urkunde

Wenn die Vaterschaft anerkannt ist, habt ihr als Eltern die Wahl. Grundsätzlich bekommt ein Kind von unverheirateten Eltern zunächst den Nachnamen der Mutter, da sie das alleinige Sorgerecht innehat. Möchtet ihr jedoch, dass das Baby den Namen des Vaters trägt, könnt ihr eine „Namenserteilung“ vornehmen.

Dies ist eine einfache Erklärung, die ihr beim Standesamt abgebt. Der Vater muss dieser Namenserteilung zustimmen, und die Mutter willigt ein, dass das Kind den Namen des Vaters als Geburtsnamen erhält. Wichtig zu wissen: Diese Entscheidung ist in der Regel unwiderruflich für dieses Kind. Es ist also ein symbolstarker Akt, der dem Kind die Identität des Vaters mitgibt, ohne dass dafür eine Heiratsurkunde nötig wäre.


Das gemeinsame Sorgerecht als begleitender Faktor

Häufig wird die Namensfrage mit dem Sorgerecht verknüpft. Wenn ihr beim Jugendamt seid, könnt ihr neben der Vaterschaftsanerkennung auch direkt eine Sorgeerklärung abgeben. Damit habt ihr beide das gemeinsame Sorgerecht.

Das hat für die Namenswahl einen praktischen Vorteil: Wenn ihr das gemeinsame Sorgerecht bereits vor der Geburt oder bei der Anmeldung des Kindes nachweist, könnt ihr gemeinsam bestimmen, welcher eurer beiden Namen der Geburtsname des Kindes werden soll. Ob ihr euch für den Namen der Mutter oder des Vaters entscheidet, bleibt ganz euch überlassen. Die bürokratische Erledigung beim Jugendamt ist oft eine Sache von einer halben Stunde und nimmt den Druck von der Hochzeitsplanung.


Warum das Jugendamt oft die bessere Wahl ist

Viele Paare scheuen den Gang zum Jugendamt, weil der Name fälschlicherweise mit Problemen oder sozialen Kontrollen assoziiert wird. Doch genau das Gegenteil ist der Fall. Die Mitarbeiter im Jugendamt sind Experten für diese Prozesse. Die Beurkundung der Vaterschaft und die Sorgeerklärung sind dort Routineaufgaben, die meist wesentlich entspannter ablaufen als beim Standesamt, das oft monatelange Vorläufe für Termine hat.

Ein weiterer Pluspunkt ist, dass ihr die Vaterschaft bereits vor der Entbindung anerkennen könnt. So stellt ihr sicher, dass der Vater von Anfang an offiziell in allen Dokumenten eingetragen ist. Wird euer Baby im Krankenhaus geboren, könnt ihr bei der Anmeldung direkt den gewünschten Nachnamen angeben, sofern die Namenserteilung oder das gemeinsame Sorgerecht bereits beurkundet wurden. Das erspart euch spätere Änderungen und zusätzliche Behördengänge mit einem Neugeborenen im Arm.


Freiheit für eure Lebensplanung

Eine Hochzeit sollte ein Fest der Liebe sein und kein Termin, der aus Angst vor Namenskomplikationen zwischen Vorsorgeuntersuchungen gequetscht wird. Die rechtliche Situation in Deutschland ist heute so gestaltet, dass jedes Paar selbst entscheiden kann, wie es seine Familie benennt.

Ob ihr nun verheiratet seid oder nicht, euer Kind kann den Nachnamen tragen, der sich für euch als Familie richtig anfühlt. Mit einem Besuch beim Jugendamt und der Anerkennung der Vaterschaft sind alle Weichen gestellt. So könnt ihr euch ganz auf das Wesentliche konzentrieren und die Vorfreude auf euer Baby und die Zeit, die ihr als frischgebackene Eltern gemeinsam verbringen werdet, ganz ohne bürokratischen Zeitdruck genießen.